


Fachbeitrag 3 Min. Lesezeit
Unternehmen in Schwierigkeiten: Wann Verluste die Förderung verhindern
Unternehmen, die nach EU-Beihilferecht als Unternehmen in Schwierigkeiten gelten, erhalten in den meisten Programmen keine Förderung, egal wie gut das Vorhaben ist. Betroffen sind vor allem wachsende Technologieunternehmen mit Verlusten, sobald sie älter als drei Jahre sind.
Ein Technologieunternehmen entwickelt seit Jahren ein neues Produkt. Die Entwicklung hat Geld gekostet, die Bilanz zeigt Verluste. Genau jetzt soll ein Förderprojekt den nächsten Schritt finanzieren. Und genau hier kann es scheitern, bevor das Vorhaben überhaupt bewertet wird.
Der Grund ist ein Begriff aus dem EU-Beihilferecht: das „Unternehmen in Schwierigkeiten“. Dieser Beitrag erklärt, was dahintersteckt und woran Sie ein Risiko früh erkennen.
Was hinter dem Begriff steckt
Die meisten Förderprogramme für Unternehmen stützen sich auf die Allgemeine Gruppenfreistellungsverordnung der EU (AGVO). Sie schließt Unternehmen in Schwierigkeiten grundsätzlich von Beihilfen aus. Die Idee dahinter: Öffentliches Geld soll Innovation fördern, nicht Unternehmen stützen, deren Fortbestand gefährdet erscheint.
Entscheidend ist dabei nicht, wie es dem Unternehmen tatsächlich geht. Es gelten feste Kriterien, die sich aus Bilanz und Rechtslage ergeben.
Die Kriterien verständlich erklärt
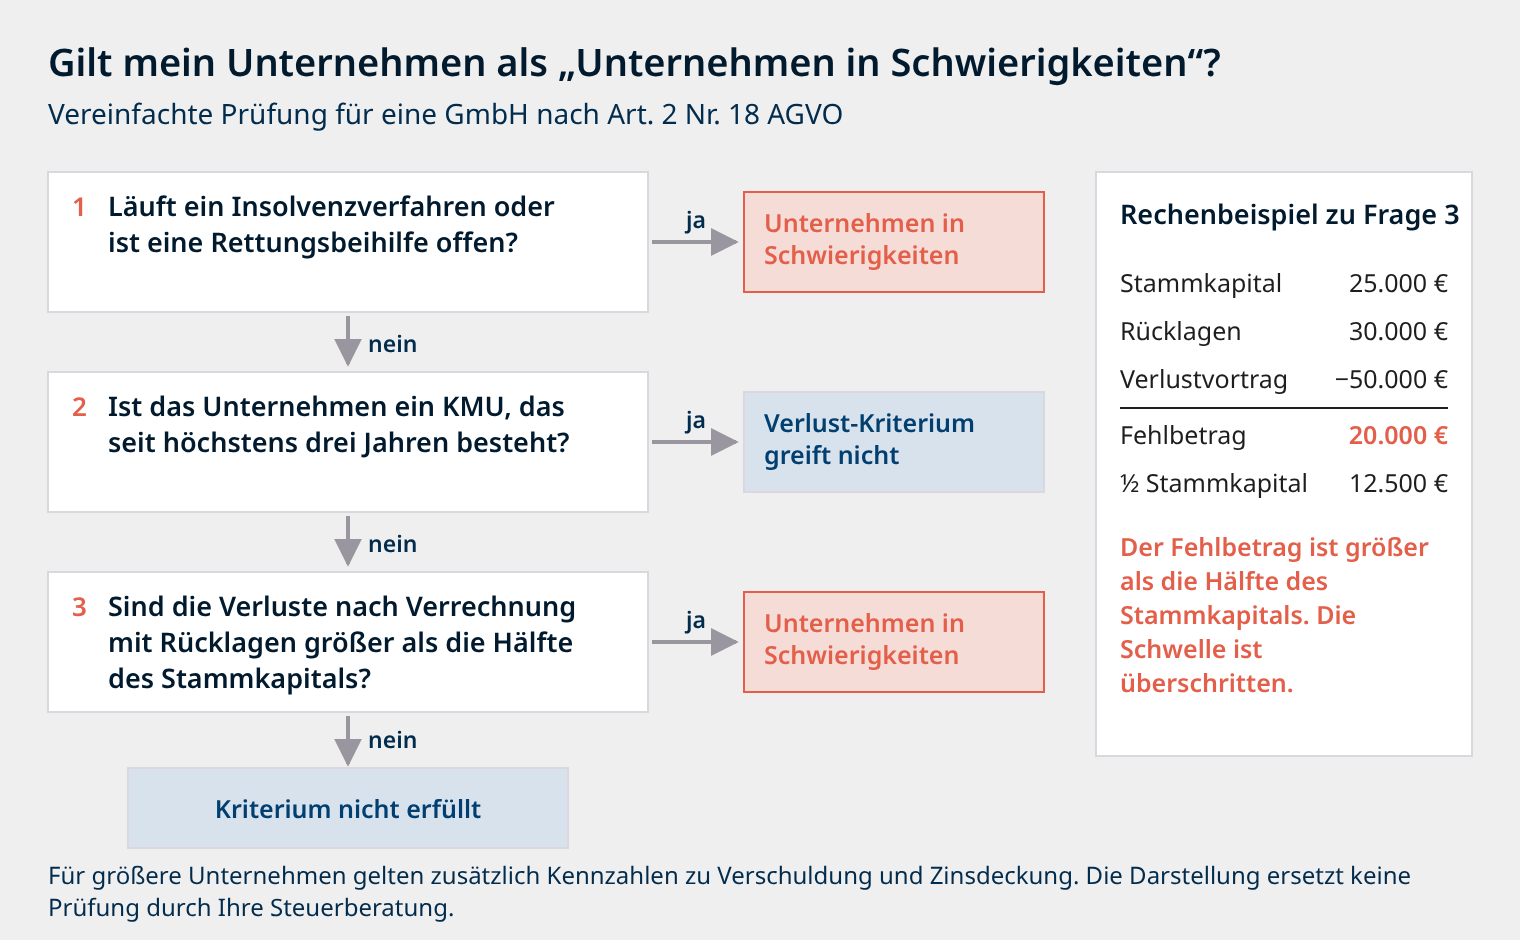
Für eine GmbH ist vor allem ein Kriterium wichtig: Ein Unternehmen gilt als in Schwierigkeiten, wenn mehr als die Hälfte des gezeichneten Kapitals infolge aufgelaufener Verluste verloren gegangen ist. Vereinfacht gesagt werden die Verluste mit den Rücklagen und weiteren Eigenmitteln verrechnet. Bleibt danach ein Minus, das größer ist als die Hälfte des Stammkapitals, ist die Schwelle überschritten.
Daneben gibt es weitere Fälle, etwa ein laufendes Insolvenzverfahren oder nicht zurückgezahlte Rettungsbeihilfen. Für größere Unternehmen gelten zusätzlich Kennzahlen zu Verschuldung und Zinsdeckung. Die vollständige Definition steht in Art. 2 Nr. 18 AGVO.
Wer ausgenommen ist
Kleine und mittlere Unternehmen, die noch keine drei Jahre bestehen, gelten nicht als Unternehmen in Schwierigkeiten, selbst wenn sie hohe Verluste ausweisen. Diese Ausnahme endet aber mit dem dritten Jahr nach der Gründung.
Warum gerade Technologieunternehmen betroffen sind
Wer neue Technologien entwickelt, investiert oft über Jahre, bevor nennenswerte Umsätze entstehen. Verluste sind in dieser Phase normal und für Investoren kein Warnsignal. Das Beihilferecht unterscheidet hier aber nicht. Gerade junge Firmen, die die Drei-Jahres-Grenze gerade überschritten haben, werden davon überrascht.
Woran Sie ein Risiko erkennen
Ein genauer Blick lohnt sich, wenn mehrere dieser Punkte zutreffen:
- Ihr Unternehmen ist älter als drei Jahre.
- Die Bilanz weist einen Verlustvortrag aus, der deutlich wächst.
- Das Eigenkapital ist im Verhältnis zum Stammkapital niedrig oder negativ.
- Die Finanzierung läuft überwiegend über Darlehen von Gesellschaftern.
- Eine Finanzierungsrunde ist geplant, aber noch nicht abgeschlossen.
Was Sie dann tun können
Prüfen Sie die Lage vor dem Antrag gemeinsam mit Ihrer Steuerberatung. Ob und wie sich die Eigenkapitalsituation verbessern lässt, hängt vom Einzelfall ab und sollte steuerlich und rechtlich abgestimmt werden. Wichtig ist vor allem der Zeitpunkt: Maßnahmen wirken in der Regel erst mit dem nächsten Jahresabschluss.
Fazit
Ein gutes Vorhaben allein reicht nicht, wenn die Bilanz das Unternehmen formal als Unternehmen in Schwierigkeiten ausweist. Wer das früh prüft, vermeidet abgelehnte Anträge und verlorene Zeit. Eine solche Vorprüfung ist bei uns Teil der Fördermittelberatung.
Häufige Fragen
Zählen Gesellschafterdarlehen als Eigenkapital?
Das hängt von der Ausgestaltung ab und wird in Programmen unterschiedlich behandelt. Klären Sie das mit Ihrer Steuerberatung und, wenn nötig, direkt mit dem Fördergeber, bevor Sie einen Antrag stellen.
Gilt die Prüfung nur bei der Antragstellung?
Geprüft wird in der Regel vor der Bewilligung. Viele Programme verlangen aber auch, dass Sie während der Laufzeit wesentliche Veränderungen mitteilen. Die wirtschaftliche Lage bleibt also ein Thema.
Welcher Jahresabschluss ist maßgeblich?
Meist der letzte festgestellte Jahresabschluss. Manche Fördergeber verlangen zusätzlich aktuelle Zahlen, etwa eine betriebswirtschaftliche Auswertung.
Quellen
Dieser Beitrag dient der allgemeinen Information. Er ersetzt keine Rechts- oder Steuerberatung im Einzelfall. Maßgeblich sind die jeweiligen Richtlinien, Förderbescheide und gesetzlichen Vorschriften in ihrer aktuellen Fassung.
Redaktion Compenio