


Fachbeitrag 3 Min. Lesezeit
KMU-Status: Wie Beteiligungen und Investoren die Einstufung verändern
Ob ein Unternehmen als KMU gilt, entscheidet über Förderquoten und den Zugang zu vielen Programmen. Maßgeblich sind nicht nur die eigenen Beschäftigten und Umsätze, sondern auch die von Gesellschaftern und Beteiligungen. Nach einer Finanzierungsrunde ändert sich die Einstufung oft unbemerkt.
„Wir sind doch klein.“ Diesen Satz hören wir oft, und meistens stimmt er auch. Für Förderprogramme zählt aber nicht der Eindruck, sondern die Definition der EU. Und die schaut nicht nur auf das Unternehmen selbst, sondern auch auf seine Eigentümer und Beteiligungen.
Dieser Beitrag erklärt, wie der KMU-Status bestimmt wird und in welchen Fällen er sich unerwartet ändert.
Warum der KMU-Status so wichtig ist
Kleine und mittlere Unternehmen erhalten in vielen Programmen höhere Förderquoten. Einige Programme stehen ausschließlich KMU offen. Eine falsche Einstufung kann deshalb bedeuten, dass die Förderung niedriger ausfällt als geplant oder ganz entfällt. Fördergeber prüfen den Status selbst und können zu einer anderen Einstufung kommen als das Unternehmen.
Die Schwellenwerte
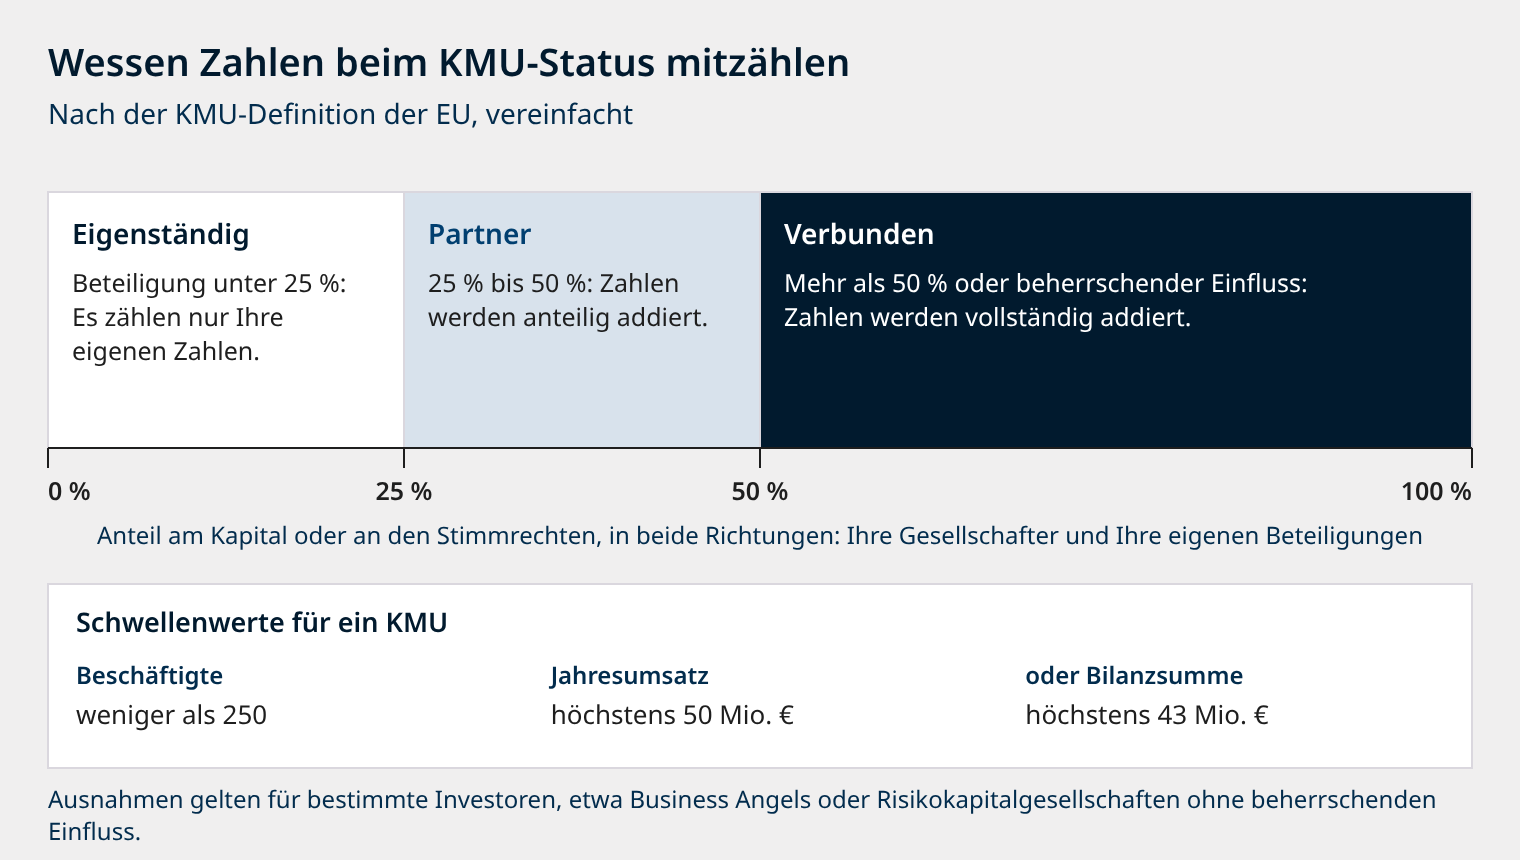
Ein Unternehmen ist ein KMU, wenn es weniger als 250 Personen beschäftigt und entweder höchstens 50 Mio. € Jahresumsatz oder höchstens 43 Mio. € Bilanzsumme hat. Innerhalb der KMU wird weiter unterschieden: Kleine Unternehmen haben weniger als 50 Beschäftigte und höchstens 10 Mio. € Umsatz oder Bilanzsumme.
So weit ist das übersichtlich. Kompliziert wird es durch die Frage, wessen Zahlen mitgezählt werden.
Eigenständig, Partner oder verbunden
Die EU-Definition unterscheidet drei Fälle:
- Eigenständig: Kein anderes Unternehmen hält 25 % oder mehr an Ihrem Unternehmen, und Ihr Unternehmen hält auch selbst keine solche Beteiligung. Dann zählen nur Ihre eigenen Zahlen.
- Partnerunternehmen: Eine Beteiligung liegt zwischen 25 % und 50 %. Dann werden die Zahlen des Partners anteilig hinzugerechnet.
- Verbundene Unternehmen: Ein Unternehmen hält mehr als 50 % oder kann das andere beherrschen. Dann werden die Zahlen vollständig addiert.
Das gilt in beide Richtungen: sowohl für Gesellschafter Ihres Unternehmens als auch für Beteiligungen, die Ihr Unternehmen selbst hält. Auch Verbindungen über natürliche Personen können eine Rolle spielen, wenn die Unternehmen im selben oder in benachbarten Märkten tätig sind.
Typische Fälle aus der Praxis
Überraschungen entstehen oft in diesen Konstellationen:
- Die Gründerin hält ihre Anteile über eine Holding, die an weiteren Firmen beteiligt ist.
- Ein strategischer Investor übernimmt die Mehrheit oder erhält weitreichende Kontrollrechte.
- Dieselben Gesellschafter führen mehrere Unternehmen, die zusammenarbeiten.
Ausnahmen für bestimmte Investoren
Die Definition sieht Ausnahmen vor. Bestimmte Investoren wie öffentliche Beteiligungsgesellschaften, Risikokapitalgesellschaften, Business Angels bis zu einer bestimmten Investitionshöhe oder Hochschulen dürfen bis unter 50 % halten, ohne dass das Unternehmen seine Eigenständigkeit verliert. Voraussetzung ist, dass sie keinen beherrschenden Einfluss ausüben.
Wann sich der Status ändert
Ein einmaliges Überschreiten der Schwellenwerte ändert den Status noch nicht. Erst wenn die Grenzen in zwei aufeinanderfolgenden Geschäftsjahren über- oder unterschritten werden, gilt die neue Einstufung. Bei Änderungen in der Eigentümerstruktur kann der Status dagegen sofort wechseln.
Fazit
Der KMU-Status hängt oft weniger an der eigenen Größe als an der Struktur rundherum. Wer eine Finanzierungsrunde oder eine Umstrukturierung plant, sollte die Auswirkungen auf die Förderung vorher kennen. Die Prüfung der Unternehmensstruktur gehört bei uns zur Vorprüfung in der Fördermittelberatung.
Häufige Fragen
Zählen Auszubildende bei den Beschäftigten mit?
Nein. Auszubildende mit Lehr- oder Berufsausbildungsvertrag werden nach der EU-Definition nicht mitgezählt. Teilzeitkräfte zählen anteilig, Beschäftigte in Mutterschutz oder Elternzeit werden nicht mitgerechnet.
Welches Geschäftsjahr ist maßgeblich?
Grundlage ist der letzte abgeschlossene Rechnungsabschluss. Junge Unternehmen ohne abgeschlossenes Geschäftsjahr schätzen ihre Werte nach bestem Wissen.
Was passiert, wenn sich der Status während des Projekts ändert?
Für die Förderquote zählt in der Regel der Status bei der Bewilligung. Ändert sich die Unternehmensstruktur vor der Bewilligung, etwa durch einen neuen Investor, sollten Sie das dem Fördergeber mitteilen.
Quellen
Dieser Beitrag dient der allgemeinen Information. Er ersetzt keine Rechts- oder Steuerberatung im Einzelfall. Maßgeblich sind die jeweiligen Richtlinien, Förderbescheide und gesetzlichen Vorschriften in ihrer aktuellen Fassung.
Redaktion Compenio